Habitat groupé en Belgique : le guide complet 2026
⏱ 11 min de lecture📅 Publié octobre 15, 2026
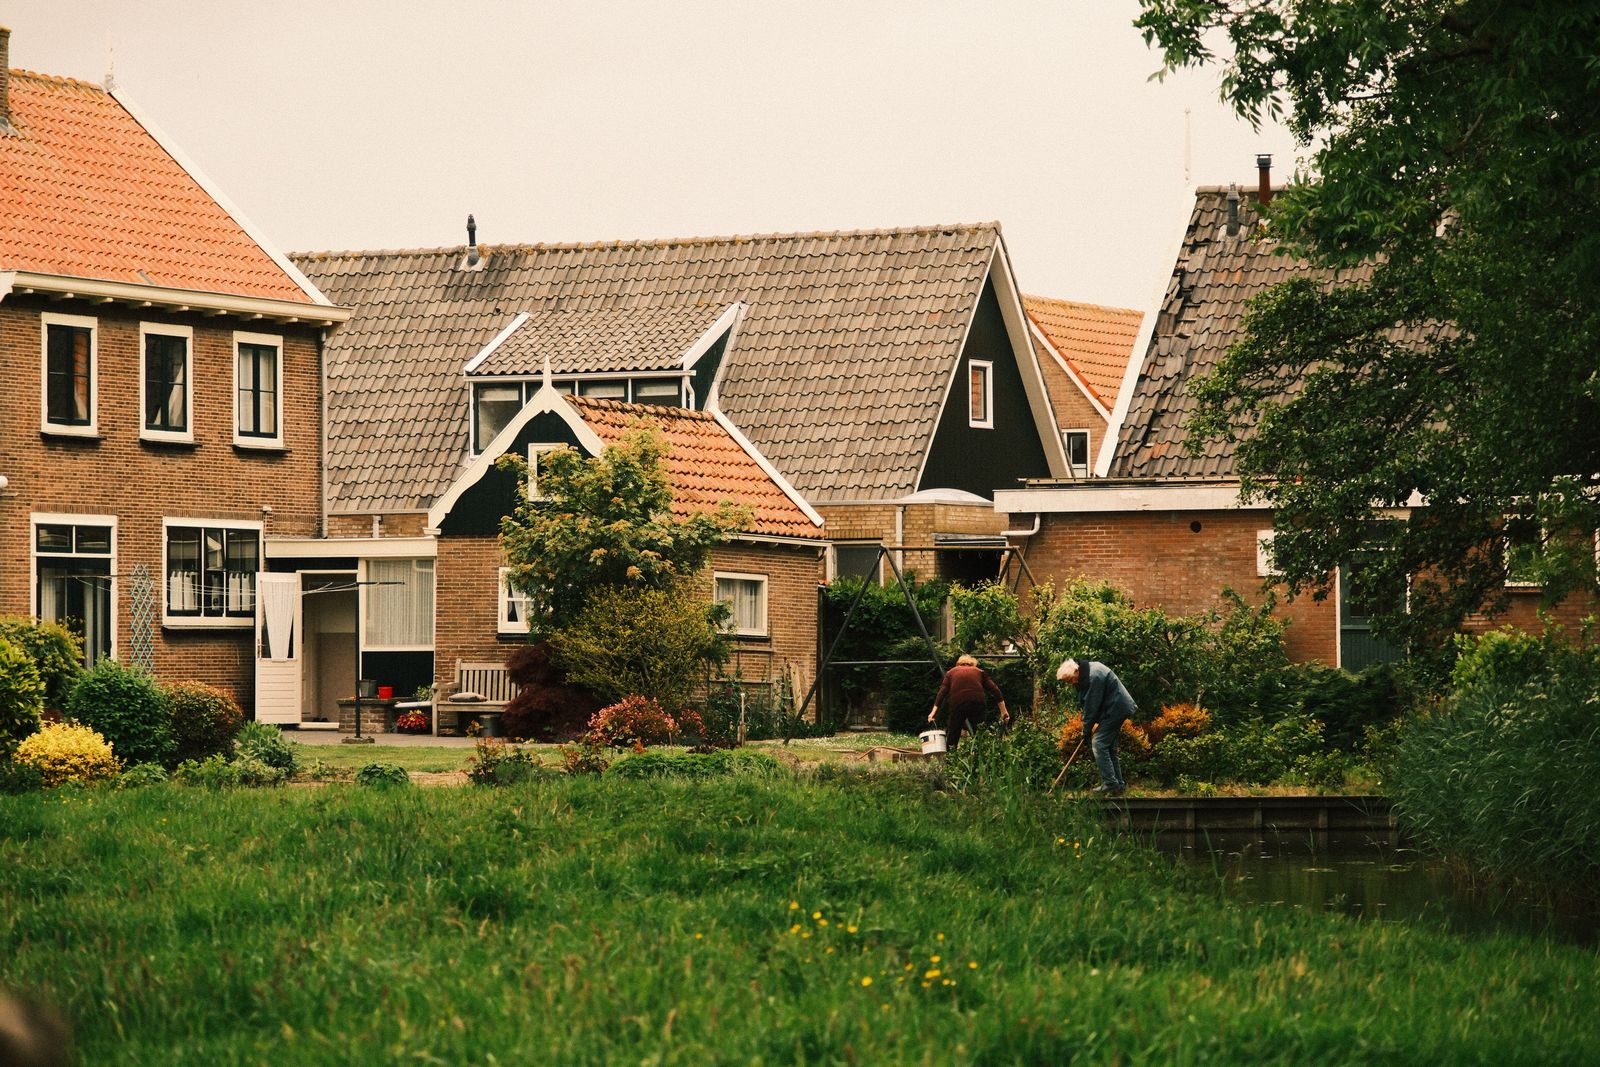
L’habitat groupé séduit chaque année davantage de ménages belges. Face à des prix immobiliers qui restent élevés en 2026, à des taux hypothécaires qui ne reviennent pas aux niveaux d’avant 2022 et à une envie croissante de vivre autrement, de plus en plus de familles, de seniors et de jeunes actifs s’associent pour acheter, construire ou rénover un bien à plusieurs. Le principe est simple : chaque foyer dispose de son logement privatif, mais partage des espaces communs (jardin, buanderie, salle polyvalente, atelier, chambre d’amis) et une partie de la vie quotidienne.
Derrière cette idée conviviale se cache pourtant un véritable projet immobilier, avec ses choix juridiques, fiscaux et urbanistiques. Quelle structure choisir entre copropriété, coopérative ou ASBL ? Faut-il un permis pour créer plusieurs logements ? Quel impact sur les allocations sociales avec le statut de cohabitant ? Ce guide complet fait le point sur l’habitat groupé en Belgique en 2026, en Wallonie, à Bruxelles et en Flandre, pour vous aider à monter un projet solide et durable.
L’habitat groupé désigne un lieu de vie où plusieurs ménages autonomes cohabitent volontairement, en combinant des espaces privatifs et des espaces partagés. Chaque foyer possède ou loue son propre logement (avec cuisine, sanitaires et chambres), tandis que certains équipements sont mis en commun et gérés collectivement.
Il ne faut pas le confondre avec la colocation, où plusieurs personnes partagent un seul et même logement. Dans un habitat groupé, l’autonomie de chaque ménage est la règle et le partage est un choix. On parle aussi de cohousing, d’habitat participatif ou, en néerlandais, de samenhuizen.
Les projets prennent des formes très variées :
la rénovation d’une grande maison de maître, d’une ferme ou d’un ancien couvent divisé en plusieurs unités ;
la construction neuve de plusieurs maisons ou appartements autour d’un jardin commun ;
l’habitat intergénérationnel, qui réunit seniors et jeunes ménages ;
l’habitat kangourou, où une personne âgée et une famille partagent une même maison divisée en deux logements.
Habitat groupé et habitat solidaire : les définitions légales
Il n’existe pas de loi fédérale spécifique à l’habitat groupé. En revanche, les Régions ont intégré la notion dans leurs codes du logement. Le Code wallon de l’habitation durable (article 1er, 39°) et le Code bruxellois du logement (article 2, §1er, 25°) définissent l’habitat solidaire comme un habitat groupé qui accueille au moins une personne en situation de précarité sociale.
Cette reconnaissance n’est pas qu’un symbole : elle ouvre la porte à des dispositifs de soutien et à une meilleure prise en compte de ces projets par les CPAS et les administrations. En Wallonie, le décret du 2 mai 2019 a également reconnu l’habitat léger (tiny houses, yourtes, roulottes), souvent associé à des projets collectifs en milieu rural.
En Flandre, la notion n’est pas définie de la même manière dans la Vlaamse Codex Wonen, mais l’association Samenhuizen vzw accompagne depuis des années les projets de cohousing et la Région a encouragé les formes de wonen in gemeenschap.
Pourquoi choisir l’habitat groupé en 2026 ?
Les motivations sont multiples et se combinent souvent :
Un budget optimisé : mutualiser le terrain, la toiture, les techniques (chaudière collective, pompe à chaleur, panneaux solaires) et certains espaces permet de réduire le coût par ménage par rapport à une maison individuelle équivalente.
Plus d’espace pour moins cher : un grand jardin partagé, une chambre d’amis commune ou un atelier deviennent accessibles alors qu’ils seraient hors budget en solo.
Un lien social fort : entraide entre voisins, garde d’enfants partagée, soutien aux aînés, rupture de l’isolement.
Une démarche écologique : moins de surface bâtie par personne, partage d’outils et de véhicules, performance énergétique élevée.
Une solution face au vieillissement : l’habitat intergénérationnel permet aux seniors de rester autonomes plus longtemps.
Les inconvénients et les risques à anticiper
L’habitat groupé n’est pas une formule miracle. Les principaux écueils sont connus :
La durée du projet : entre la constitution du groupe, la recherche du bien, les permis et les travaux, compter souvent trois à cinq ans.
Les conflits humains : divergences de vision, de rythme ou de budget. Une charte et des règles de décision claires sont indispensables.
La revente : la sortie d’un ménage doit être organisée à l’avance (droit de préférence du groupe, agrément du nouvel arrivant, méthode d’évaluation de la part).
Le financement : certaines banques sont plus frileuses face aux montages collectifs, en particulier les coopératives.
Le statut de cohabitant : il peut réduire certaines allocations sociales si l’autonomie des ménages n’est pas démontrée.
Quelle structure juridique pour un habitat groupé ?
La loi ne dicte aucune forme juridique particulière. En pratique, quatre grands modèles coexistent en Belgique, chacun avec sa logique propre.
La copropriété forcée
C’est la formule la plus courante. Chaque ménage est propriétaire de son lot privatif et d’une quote-part des parties communes, exprimée en quotités. Un acte de base et un règlement de copropriété, rédigés par le notaire, fixent la répartition. Le régime des articles 3.84 et suivants du Code civil s’applique : assemblée générale, syndic, fonds de roulement et fonds de réserve.
Avantages : chaque ménage est pleinement propriétaire, peut emprunter seul et revendre son lot. Inconvénient : le cadre légal de la copropriété n’a pas été pensé pour un projet communautaire, et le groupe a peu de contrôle sur l’arrivée d’un nouvel acquéreur. Un règlement d’ordre intérieur détaillé et une charte complètent donc utilement l’acte de base.
La société coopérative
Le bien appartient à une coopérative dont les habitants sont coopérateurs. Chacun dispose d’un droit d’occupation sur un logement, en contrepartie de ses parts et d’une redevance. Ce modèle protège la vocation du lieu sur le long terme et limite la spéculation, mais il complique l’obtention d’un crédit hypothécaire classique. Une coopérative agréée comme entreprise sociale peut renforcer le caractère non spéculatif du projet.
L’ASBL
L’ASBL convient surtout aux projets à vocation sociale ou solidaire, souvent en location. L’association est propriétaire ou locataire principale et met les logements à disposition. Les habitants n’acquièrent aucun patrimoine personnel.
L’indivision et le démembrement
Certains petits projets (deux ou trois ménages) démarrent en indivision. C’est une solution fragile, car nul n’est tenu de rester en indivision : un indivisaire peut en principe demander la sortie à tout moment. D’autres montages combinent emphytéose ou droit de superficie, notamment dans les Community Land Trusts, où le terrain reste la propriété d’une structure et les habitants achètent uniquement le bâti.
Urbanisme : faut-il un permis pour créer un habitat groupé ?
C’est l’un des points les plus sensibles. Dès que le projet crée plusieurs logements distincts dans un bâtiment existant, un permis est en règle générale nécessaire :
En Wallonie, le CoDT soumet à permis d’urbanisme la création d’un nouveau logement dans une construction existante (article D.IV.4).
À Bruxelles, le CoBAT impose un permis pour modifier le nombre de logements d’un immeuble.
En Flandre, l’augmentation du nombre de logements requiert une omgevingsvergunning.
Le permis vérifie notamment les normes d’habitabilité, le stationnement, la densité et la compatibilité avec le plan de secteur ou le schéma communal. Un projet où les ménages ont chacun leur cuisine et leur entrée sera considéré comme plusieurs logements. À l’inverse, un habitat partagé où les ménages mettent en commun la cuisine peut parfois rester dans l’affectation unifamiliale : la position de la commune est déterminante, d’où l’intérêt d’une réunion de projet en amont avec l’urbaniste communal.
Pensez aussi au certificat PEB pour chaque unité, aux normes incendie si le bâtiment devient un immeuble à plusieurs logements, et au permis de location en Wallonie pour les petits logements loués.
Le statut de cohabitant : l’obstacle social
Pour l’impôt des personnes physiques, vivre en habitat groupé ne change rien : seul l’état civil (marié, cohabitant légal, isolé) est pris en compte. En revanche, pour les allocations de remplacement (chômage, revenu d’intégration du CPAS, allocations de personne handicapée), l’administration peut appliquer le taux cohabitant, nettement plus bas que le taux isolé, si elle estime que les habitants partagent leur ménage.
Pour l’éviter, chaque ménage doit pouvoir démontrer qu’il règle seul ses questions ménagères : logement privatif identifiable, compteurs ou clé de répartition des charges, comptes séparés, bail ou titre distinct. La suppression du statut de cohabitant est régulièrement discutée au Parlement fédéral, mais elle n’a pas été adoptée à ce jour : il reste donc prudent d’anticiper ce point dès la conception du projet.
Financement et fiscalité d’un habitat groupé
En copropriété, chaque ménage finance son lot avec son propre crédit hypothécaire, comme pour un achat classique. La banque examine l’apport personnel (souvent au moins 10 % du prix plus les frais) et la capacité de remboursement. Les espaces communs sont intégrés dans le prix de chaque lot via les quotités.
Côté droits d’enregistrement, chaque acquéreur peut bénéficier du régime de l’habitation propre et unique s’il en remplit les conditions : 3 % en Wallonie, 2 % en Flandre et, à Bruxelles, le taux de 12,5 % avec l’abattement sur la première tranche du prix. Pour une construction neuve, la TVA de 21 % s’applique en principe, avec des taux réduits possibles pour la démolition-reconstruction dans certaines conditions.
En coopérative, le financement passe par la société elle-même, qui emprunte auprès d’une banque ou d’un acteur de la finance solidaire. Les habitants apportent du capital sous forme de parts. Le précompte immobilier est alors dû par la coopérative et répercuté dans les redevances.
Les étapes pour monter un projet d’habitat groupé
Constituer le groupe : partager les valeurs, le budget, la localisation souhaitée et le niveau de mise en commun.
Rédiger une charte : vision, gouvernance, mode de décision (consentement, majorité), règles d’entrée et de sortie.
Choisir la structure juridique avec un notaire ou un juriste spécialisé.
Trouver le bien ou le terrain et vérifier les renseignements urbanistiques, l’attestation du sol et la faisabilité.
Consulter la commune lors d’une réunion de projet avant le dépôt du permis.
Désigner un architecte habitué aux projets collectifs.
Boucler le financement de chaque ménage ou de la structure.
Signer l’acte de base ou les statuts, puis les actes d’acquisition.
Réaliser les travaux et organiser la vie collective (réunions, tâches, budget commun).
Organiser la vie commune au quotidien
La réussite d’un habitat groupé tient autant à l’humain qu’au juridique. Les groupes qui durent prévoient des réunions régulières, une répartition claire des tâches (entretien du jardin, gestion des communs, comptabilité), un budget commun alimenté mensuellement et un mécanisme de gestion des conflits, parfois avec un médiateur extérieur.
Le règlement d’ordre intérieur précise l’usage des espaces partagés, les animaux, le bruit, les invités et le stationnement. Il peut être modifié plus facilement que l’acte de base et doit évoluer avec le groupe.
Habitat groupé et investissement : une piste pour les propriétaires bailleurs
L’habitat groupé intéresse aussi les investisseurs. Un propriétaire peut transformer un grand bâtiment en plusieurs unités autour d’espaces partagés et les louer à des ménages en recherche de vie collective, éventuellement via une agence immobilière sociale. Le rendement locatif peut être intéressant grâce à la demande forte, mais le projet exige un permis pour la multiplication des logements, le respect des normes régionales et une gestion locative plus active.
Ce modèle se distingue du kot ou de la colocation classique : chaque unité dispose de sa propre cuisine et de son bail, ce qui sécurise le statut des locataires et limite le risque de taux cohabitant.
Les erreurs à éviter
Acheter avant d’avoir validé la faisabilité urbanistique avec la commune.
Négliger la clause de sortie : sans mécanisme clair, la vente d’un lot peut bloquer tout le groupe.
Sous-estimer les frais communs et le fonds de réserve.
Choisir une structure par défaut, sans mesurer ses conséquences à long terme sur le crédit, la revente et la succession.
Oublier les questions sociales (taux cohabitant) pour les membres qui perçoivent des allocations.
FAQ sur l’habitat groupé en Belgique
Quelle différence entre habitat groupé et colocation ?
En colocation, plusieurs personnes partagent un seul logement et signent souvent un bail commun avec un pacte de colocation. En habitat groupé, chaque ménage dispose de son propre logement complet et partage uniquement certains espaces.
Qu’est-ce qu’un habitat solidaire ?
C’est un habitat groupé qui accueille au moins une personne en situation de précarité sociale. La notion figure dans le Code wallon de l’habitation durable et dans le Code bruxellois du logement.
Faut-il un permis d’urbanisme pour un habitat groupé ?
Oui, dès que le projet crée plusieurs logements distincts dans un bâtiment. En Wallonie, c’est le CoDT qui l’impose ; à Bruxelles, le CoBAT ; en Flandre, il faut une omgevingsvergunning.
Peut-on obtenir un crédit hypothécaire pour un habitat groupé ?
Oui. En copropriété, chaque ménage emprunte pour son propre lot. En coopérative, c’est la société qui emprunte, ce qui est plus complexe mais possible auprès de banques éthiques ou de la finance solidaire.
Le statut de cohabitant s’applique-t-il en habitat groupé ?
Il peut s’appliquer aux allocations sociales si l’administration estime que les ménages ne sont pas autonomes. Des logements distincts, des charges séparées et des comptes individuels permettent de démontrer l’autonomie de chaque ménage.
L’habitat groupé change-t-il mon impôt ?
Non. Pour l’impôt des personnes physiques, seul l’état civil compte. Le fait de partager des espaces avec d’autres ménages n’a pas d’effet sur le calcul de l’impôt.
Quelle est la meilleure structure juridique ?
Il n’y en a pas une seule. La copropriété est la plus simple pour l’accès au crédit et la revente ; la coopérative protège mieux la vocation collective ; l’ASBL convient aux projets solidaires locatifs. Un notaire vous aidera à choisir.
Combien de temps faut-il pour réaliser un habitat groupé ?
Comptez en moyenne trois à cinq ans entre la formation du groupe et l’emménagement, selon la complexité du permis et des travaux.
Mini quiz : testez vos connaissances
Trois courtes questions pour valider votre compréhension de l'article.


Post Comment