Tienjarige aansprakelijkheid in België: wat ze dekt in 2026
⏱ 11 min lezen📅 Gepubliceerd september 24, 2026
De tienjarige aansprakelijkheid is de zwaarste bescherming uit het Belgische bouwrecht, en toch ontdekken bouwheren ze meestal te laat: op het moment dat een scheur door een dragende muur loopt of een vloerplaat omhoogkomt. In België blijven de aannemer, de architect en het studiebureau tien jaar lang aansprakelijk voor ernstige gebreken die de stabiliteit of de stevigheid van een gebouw bedreigen. Sinds 1 juli 2018 moet die aansprakelijkheid bovendien verzekerd zijn, via de zogenaamde wet Peeters-Borsus.
In 2026 wint het onderwerp nog aan belang: de inwerkingtreding van Boek 6 van het Burgerlijk Wetboek op 1 januari 2025 hertekende het landschap van de buitencontractuele aansprakelijkheid en opende nieuwe verhaalsmogelijkheden tegen onderaannemers. Daarnaast tillen de opdeciemen op strafrechtelijke boetes de sanctie voor een ontbrekende verzekering naar een niveau dat allesbehalve symbolisch is. Deze gids zet alles op een rij, zowel voor de particulier die bouwt of renoveert als voor de professional die uitvoert.
De tienjarige aansprakelijkheid vindt haar grondslag in de artikelen 1792 en 2270 van het Burgerlijk Wetboek. Het principe is eenvoudig: gedurende tien jaar vanaf de aanvaarding van de werken staan de aannemer en de architect in voor ernstige gebreken die de stevigheid of de stabiliteit van het bouwwerk aantasten, ook wanneer die gebreken voortkomen uit de gesteldheid van de grond.
Drie kenmerken onderscheiden haar van andere waarborgen:
Ze is van openbare orde. Geen enkele clausule in de aannemingsovereenkomst kan ze beperken, inkorten of uitsluiten. Een beding dat de waarborg tot vijf jaar herleidt, is nietig.
Ze veronderstelt geen klassiek bewezen fout. De bouwheer moet het gebrek, de ernst ervan en de band met het bouwwerk aantonen, niet noodzakelijk een uitgesproken nalatigheid.
Ze overleeft de oplevering. Anders dan zichtbare gebreken, die door de aanvaarding gedekt zijn, blijft een ernstig gebrek tien jaar lang inroepbaar.
Welke gebreken worden gedekt?
De Belgische rechtspraak hanteert een ernstcriterium: het gebrek moet de stabiliteit of de stevigheid van het gebouw aantasten, of de bestemming ervan in het gedrang brengen. Vallen doorgaans binnen het toepassingsgebied:
structurele scheuren in dragende muren, balken of vloerplaten;
ongelijke zettingen door ondergedimensioneerde funderingen of een gebrekkig grondonderzoek;
zware infiltraties via het dak of de kelders waardoor een deel van de woning onbewoonbaar wordt;
waterdichtheidsgebreken aan de gesloten ruwbouw die de structuur geleidelijk aantasten;
het doorzakken van een dakgebinte, corrosie van wapening, breuk van een dragend element.
Een punt dat vaak verkeerd wordt begrepen: het gebrek hoeft nog geen instorting te hebben veroorzaakt. Het volstaat dat het van aard is om de stabiliteit op termijn in gevaar te brengen. Een deskundigenverslag dat een onvermijdelijke evolutie vaststelt, volstaat meestal.
De gesloten ruwbouw, een sleutelbegrip
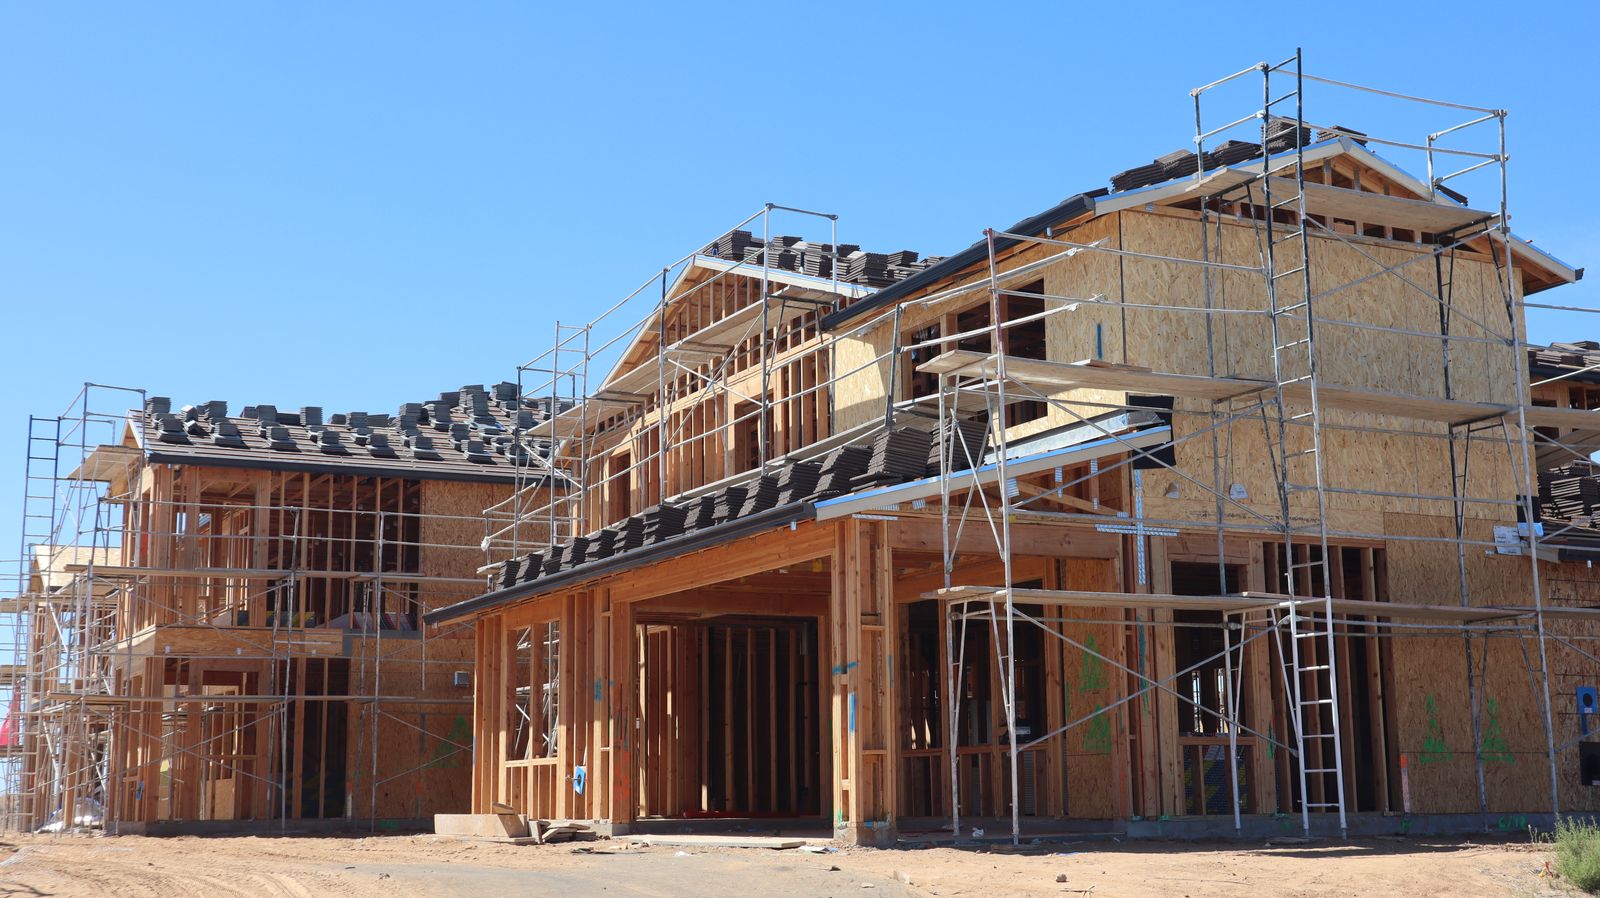
De verzekeringsplicht uit de wet Peeters-Borsus viseert de gesloten ruwbouw: de elementen die de stevigheid en de stabiliteit van de woning verzekeren, en die ze wind- en waterdicht maken. Funderingen, dragende muren, structuur, dak, buitenschrijnwerk en buitendeuren horen erbij. Schilderwerk, de ingerichte keuken, tegelwerk of sanitair niet.
Wat de tienjarige aansprakelijkheid niet dekt
Veel geschillen stranden omdat de eiser de tienjarige aansprakelijkheid inroept voor een gebrek dat er niet onder valt. Uitgesloten zijn:
Lichte verborgen gebreken: een bladderende pleister, een klemmende deur, een slecht uitgevoerde voeg. Die vallen onder de gewone contractuele aansprakelijkheid, in te roepen binnen een redelijke termijn na ontdekking.
Zichtbare gebreken zonder voorbehoud bij de oplevering. Wie de werken aanvaardt zonder voorbehoud te maken bij een zichtbaar gebrek, wordt geacht het te hebben aanvaard.
Normale slijtage en gebrekkig onderhoud: een dak dat twaalf jaar nooit werd gereinigd, is geen bouwgebrek.
Afwerking en uitrusting: meubilair, toestellen, decoratieve bekledingen.
Louter esthetische schade zonder invloed op de structuur.
Wie is tienjarig aansprakelijk?
De tienjarige aansprakelijkheid rust op alle partijen die aan het ontwerp of de uitvoering hebben bijgedragen:
De algemene aannemer en, naargelang het geval, de afzonderlijke aannemers voor hun lot;
De architect, zowel voor zijn ontwerpopdracht als voor de controle op de uitvoering;
Het studiebureau (stabiliteit, speciale technieken) en de ingenieur;
De promotor die een woning op plan verkoopt en die krachtens de wet Breyne de tienjarige aansprakelijkheid draagt.
Hebben meerdere partijen tot de schade bijgedragen, dan zijn zij in beginsel in solidum gehouden: de bouwheer kan de volledige vergoeding van één van hen vorderen, die zich vervolgens tegen de anderen kan keren. Dat is een aanzienlijke bescherming bij faillissement van een van de betrokkenen.
Wanneer begint de termijn van tien jaar te lopen?
Dat is de vraag waarop de meeste dossiers sneuvelen. Het startpunt is niet het einde van de werf, niet de sleuteloverhandiging en niet de verhuis: het is de aanvaarding van het bouwwerk, de handeling waarmee de bouwheer de goede uitvoering van de werken erkent.
Voorlopige en definitieve oplevering
De Belgische praktijk onderscheidt twee fasen:
De voorlopige oplevering: de bouwheer stelt vast dat de werken voltooid zijn, maakt de lijst van opmerkingen en voorbehouden op en neemt het goed doorgaans in bezit. Ze brengt de risico-overdracht mee en meestal ook het saldo van de betaling.
De definitieve oplevering: ze volgt nadat de voorbehouden zijn weggewerkt, minstens één jaar later in het kader van de wet Breyne. Ze geldt als aanvaarding en doet de tienjarige termijn lopen.
Let op: sommige aannemingsovereenkomsten bepalen dat de voorlopige oplevering als aanvaarding geldt. In dat geval start de teller van tien jaar vroeger. Lees die clausule voor u tekent, ze heeft een rechtstreekse invloed op de werkelijke duur van uw bescherming.
Nog een valkuil: de vordering moet binnen de tien jaar worden ingesteld, het volstaat niet dat het gebrek binnen die termijn wordt ontdekt. Een ingebrekestelling in het negende jaar schorst de termijn niet; alleen een dagvaarding voor de rechtbank of een schriftelijke erkenning van aansprakelijkheid stuit hem nuttig.
De wet Peeters: de verplichte tienjarige verzekering
De wet van 31 mei 2017, de zogenaamde wet Peeters-Borsus, trad in werking op 1 juli 2018. Ze verplicht aannemers, architecten en andere dienstverleners die aan de gesloten ruwbouw van een woning in België werken, een verzekering te sluiten voor hun tienjarige aansprakelijkheid.
Toepassingsgebied: onroerende werken aan een woning waarvoor de tussenkomst van een architect verplicht is en waarvan de omgevingsvergunning na 1 juli 2018 werd afgeleverd.
Minimumdekking: 500 000 € per schadegeval voor het geheel van de materiële en immateriële schade, of de heropbouwwaarde van de woning wanneer die lager ligt.
Attest: de professional moet vóór de start van de werken een verzekeringsattest bezorgen aan de bouwheer en aan de architect.
Vrijstelling: ze is wettelijk begrensd en bedraagt in de praktijk ongeveer 2 500 €.
De wet van 9 mei 2019 vulde de regeling aan door sinds 1 juli 2019 ook een verzekering beroepsaansprakelijkheid verplicht te stellen voor architecten, landmeters-experten, ingenieurs en andere intellectuele dienstverleners in de bouwsector, dus ruimer dan de tienjarige aansprakelijkheid alleen.
Welke sancties bij een ontbrekende verzekering?
Het niet naleven van de verzekeringsplicht is een strafbaar feit met een geldboete van 26 tot 10 000 €. Dat bedrag moet worden vermenigvuldigd met de geldende opdeciemen, waardoor de werkelijke sanctie minstens enkele honderden euro’s bedraagt en in de zwaarste gevallen in 2026 kan oplopen tot meer dan 100 000 €. De architect die vaststelt dat een aannemer niet verzekerd is, moet de bouwheer bovendien verwittigen, zo niet brengt hij zijn eigen aansprakelijkheid in het gedrang.
Wat verandert er sinds Boek 6 van het Burgerlijk Wetboek?
Boek 6 van het Burgerlijk Wetboek, gewijd aan de buitencontractuele aansprakelijkheid, trad in werking op 1 januari 2025. Het wijzigt twee mechanismen die bouwwerven rechtstreeks aanbelangen.
Ten eerste het einde van de quasi-immuniteit van de uitvoeringsagent. Voordien kon de bouwheer slechts zeer moeilijk rechtstreeks optreden tegen een onderaannemer, met wie hij geen contract had. Boek 6 versoepelt die regel: de foutieve onderaannemer kan nu makkelijker worden aangesproken, wat het aantal mogelijke schuldenaars verruimt wanneer de hoofdaannemer insolvabel is.
Ten tweede geeft de codificatie van de samenloop van contractuele en buitencontractuele aansprakelijkheid de bouwheer meer ruimte om zijn vorderingen op te bouwen. In de praktijk leidt dat tot ruimere dagvaardingen bij de aanvang van de procedure, en tot meer aandacht van verzekeraars voor afstand-van-verhaalclausules.
Tienjarige aansprakelijkheid en de wet Breyne: kopen op plan
Koopt u een woning die nog gebouwd moet worden of in aanbouw is, dan geldt de wet Breyne. Die organiseert een beschermend regime dat bovenop de tienjarige aansprakelijkheid komt:
de oplevering verloopt in twee fasen, met minstens één jaar tussen de voorlopige en de definitieve oplevering;
de verkoper of promotor blijft tienjarig aansprakelijk, ook al voerde hij de werken niet zelf uit;
een voltooiingswaarborg (borgstelling of bankwaarborg) beschermt de koper tegen het in gebreke blijven van de promotor;
de betalingen verlopen gespreid volgens de vordering van de werken, wat de financiële blootstelling bij faillissement beperkt.
Wat doen als een ernstig gebrek opduikt?
De chronologie telt even zwaar als de grond van het dossier. Zo gaat u te werk:
Documenteer onmiddellijk. Gedateerde foto’s, opmeting van scheuren, een deurwaardersvaststelling als het gebrek snel evolueert.
Stel in gebreke per aangetekend schrijven: de aannemer, de architect en desgevallend het studiebureau. Vermeld uitdrukkelijk de tienjarige aansprakelijkheid.
Meld het schadegeval aan uw woningverzekeraar en vraag de professional zijn tienjarige verzekeraar in te lichten. Vraag een kopie van het verzekeringsattest.
Laat een expertise uitvoeren. Een tegensprekelijke minnelijke expertise is vaak sneller en goedkoper dan een gerechtelijke, maar vereist het akkoord van alle partijen.
Dagvaard vóór het verstrijken van de tien jaar als er geen akkoord komt. In kort geding kan een gerechtelijke expertise worden gevraagd om de toestand vast te leggen.
Herstel niets vóór de expertise, behalve bij echte hoogdringendheid. De oorzaak van de schade doen verdwijnen is de beste manier om het bewijs te verliezen, en de verzekeraar kan dan het gebrek aan tegenspraak inroepen.
U koopt een woning van minder dan tien jaar oud: wat nakijken?
De tienjarige aansprakelijkheid is verbonden aan het gebouw en gaat samen met het goed over op de koper. Koopt u een woning die zes jaar geleden werd gebouwd, dan erft u de resterende vier jaar. Vraag daarom vóór de ondertekening van het compromis:
het proces-verbaal van voorlopige en van definitieve oplevering (de datum van aanvaarding bepaalt de teller);
de attesten tienjarige aansprakelijkheidsverzekering van de betrokken partijen;
het postinterventiedossier en de as built-plannen;
een kopie van de omgevingsvergunning en van eventuele keuringsverslagen.
Die documenten hebben een reële vermogenswaarde. Een verkoper die de datum van aanvaarding niet kan voorleggen, stelt u bloot aan een discussie over het startpunt van de termijn, een discussie die zelden in het voordeel van de koper wordt beslecht.
Wat kost een tienjarige verzekering en hoe sluit u ze af?
Voor een aannemer bestaan twee formules naast elkaar. De jaarlijkse abonnementspolis dekt alle werven van het jaar, met een premie berekend op de omzet, doorgaans tussen 0,5 % en 2 % naargelang de activiteit en het schadeverleden. De enige werfpolis dekt één welbepaald project en bedraagt meestal tussen 0,7 % en 1,5 % van het bedrag van de werken, ten laste van de bouwheer of de promotor.
Voor de particulier is de nuttige reflex eenvoudiger: het attest eisen vóór de eerste spadesteek, nakijken of de naam van de onderneming, de geldigheidsperiode en de aard van de werken met de werf overeenstemmen, en dat document minstens elf jaar bijhouden.
De meest voorkomende fouten
De oplevering zonder voorbehoud tekenen om sneller de sleutels te krijgen: zichtbare gebreken worden dan onbetwistbaar.
Tienjarige aansprakelijkheid verwarren met de vrijwaring voor verborgen gebreken bij verkoop. Die laatste betreft de verkoop van een bestaand goed en volgt andere regels.
Wachten tot het tiende jaar om op te treden: tussen expertise en dagvaarding gaan al snel enkele maanden voorbij.
Het verzekeringsattest niet nakijken en achteraf tegenover een insolvabele, niet-verzekerde aannemer staan.
Een contractuele clausule aanvaarden die de waarborg inkort: ze is nietig, maar creëert twijfel die tijd en erelonen kost.
Veelgestelde vragen over de tienjarige aansprakelijkheid in België
Geldt de tienjarige aansprakelijkheid voor alle werken?
De tienjarige aansprakelijkheid geldt voor elke aannemingsovereenkomst met betrekking tot een onroerend bouwwerk. De verzekeringsplicht is enger: ze viseert de gesloten ruwbouw van een woning waarvoor de tussenkomst van een architect verplicht is, met een vergunning afgeleverd na 1 juli 2018.
Is een renovatie gedekt?
Ja, zodra de werken de structuur of de stabiliteit raken: een opening in een dragende muur, funderingsherstel, vervanging van een dakgebinte, een uitbreiding. Schilderwerk opfrissen of een keuken vervangen valt er niet onder.
Wat als de aannemer failliet is?
Dat is precies het nut van de verplichte verzekering: de verzekeraar blijft gehouden, ook als de onderneming verdwenen is. U kunt daarnaast de architect en het studiebureau aanspreken, die in solidum gehouden zijn, en sinds 2025 makkelijker ook bepaalde onderaannemers.
Kan de termijn van tien jaar worden verlengd?
Neen, het gaat om een termijn van openbare orde. Hij kan contractueel niet worden verlengd noch ingekort. Alleen een dagvaarding of een erkenning van aansprakelijkheid stuit hem geldig.
Dekt ze waterinfiltraties?
Ze dekt die wanneer ze voortkomen uit een gebrek aan de gesloten ruwbouw en de stabiliteit of de bestemming van het goed in het gedrang brengen. Een plaatselijke infiltratie rond een slecht geplaatst raam is eerder een licht verborgen gebrek, snel in te roepen na de ontdekking.
Is een architect nodig om van de waarborg te genieten?
De tienjarige aansprakelijkheid van de aannemer bestaat los van de tussenkomst van een architect. De verzekeringsplicht is daarentegen gekoppeld aan werven waar de architect wettelijk vereist is. Geen architect aanstellen wanneer de wet het oplegt, ontneemt u dus een waardevolle financiële waarborg.
Kan ik nog optreden als ik het goed verkocht heb?
In beginsel volgt de vordering het goed en gaat ze over op de koper, tenzij de verkoopakte uitdrukkelijk bepaalt dat de verkoper zijn vorderingsrecht behoudt voor eerdere gebreken. Laat dat punt in het compromis verduidelijken.
Wat is het verschil met de waarborg van volledige afwerking?
De waarborg van volledige afwerking, vaak één jaar, is een contractueel begrip dat de aannemer verplicht de voorbehouden van de voorlopige oplevering weg te werken. Ze vervangt de tienjarige aansprakelijkheid niet, die veel verder gaat in duur en in ernst van de beoogde gebreken.
Samengevat
De tienjarige aansprakelijkheid beschermt de Belgische bouwheer tien jaar lang tegen ernstige gebreken die de stevigheid van zijn gebouw bedreigen. Ze is van openbare orde, rust op alle betrokken partijen en moet sinds de wet Peeters-Borsus gedekt zijn door een verplichte verzekering van minstens 500 000 €. Drie reflexen volstaan om er het maximum uit te halen: het verzekeringsattest eisen vóór de start van de werf, nauwkeurig voorbehoud formuleren bij de oplevering, en de datum van aanvaarding zorgvuldig noteren, want die bepaalt de aftelling van tien jaar.
Mini quiz : test je kennis
Drie korte vragen om uw begrip van het artikel te checken.